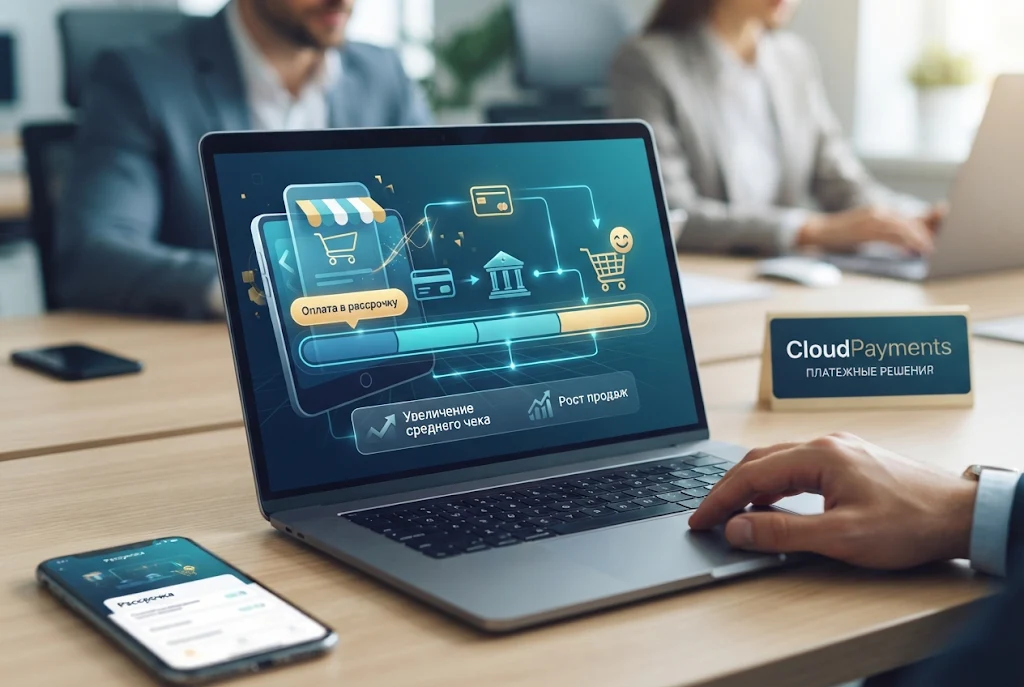
Современный рынок розничной торговли и сферы услуг перестал держаться исключительно на единоразовом внесении полной стоимости товаров. Покупательская способность граждан сталкивается с объективными ограничениями, из-за чего классические методы проведения платежей теряют свою универсальность. Предприниматели ищут новые финансовые инструменты, способные удержать клиента на этапе оформления заказа. Внедрение таких механизмов, как https://cloudpayments.ru/payments/credit/, позволяет торговым площадкам выстраивать долгосрочные отношения с потребителями без потери собственной ликвидности.
Экономическая модель, при которой реализуется оплата в рассрочку для бизнеса, опирается на перераспределение долговой нагрузки между кредитной организацией, продавцом и покупателем. Когда человек видит на сайте возможность разделить общую сумму на несколько равных платежей, психологический барьер перед крупной покупкой снижается. Это напрямую влияет на увеличение продаж с рассрочкой, поскольку ассортимент дорогих товарных позиций начинает реализовываться быстрее. Торговые компании фиксируют рост показателей в сегментах бытовой техники, мебели, образовательных курсов и сложных услуг.
Механизмы интеграции платежных решений
Техническая сторона вопроса требует четкого понимания того, как работает интеграция рассрочки на сайт. Процесс не ограничивается простой установкой графического элемента. Владельцу интернет-ресурса необходимо настроить бесшовное взаимодействие между собственной торговой платформой, платежным шлюзом и банковскими системами. Правильная интеграция CloudPayments обеспечивает мгновенную обработку заявок, поступающих от потенциальных заемщиков, в автоматическом режиме.
Специализированные платежные решения для бизнеса создаются с учетом потребностей как крупных маркетплейсов, так и небольших интернет-магазинов. Процедура подключения включает несколько последовательных этапов:
- Заключение партнерского договора с финансовым агрегатором или кредитным брокером.
- Техническая настройка модуля на сайте через готовые плагины или по протоколам передачи данных.
- Тестирование сценариев подачи заявки покупателем и поступления средств на расчетный счет продавца.
- Запуск функционала в промышленную эксплуатацию для реальных клиентов.
Когда проводится подключение рассрочки на сайте, важно предусмотреть удобное отображение информации в карточке товара. Пользователь должен сразу видеть ориентир по ежемесячному платежу, а не узнавать об этом в самом конце оформления заказа. Подобная прозрачность повышает доверие аудитории к бренду.
Экономика и выгоды разделения платежей
Финансовая аналитика показывает, что оплата частями для бизнеса выступает мощным драйвером роста среднего чека. Клиенты, располагающие ограниченным бюджетом на текущий момент, выбирают более дорогие модификации товаров или расширяют базовые пакеты услуг. Таким образом, повышение среднего чека происходит естественным путем за счет расширения покупательских возможностей.
Многие предприниматели опасаются сложностей, связанных с тем, как функционирует банковская рассрочка для бизнеса, опасаясь кассовых разрывов. На практике продавец получает полную стоимость товара на свой расчетный счет практически сразу после одобрения сделки банком-партнером. Риски невозврата средств покупателем ложатся на кредитную организацию, в то время как магазин выполняет роль агента по привлечению клиента. Это минимизирует финансовые угрозы для торговой компании.
Существуют различные способы оплаты для интернет-магазина, но именно кредитные продукты привлекают наиболее платежеспособную аудиторию, готовую инвестировать в качественные продукты. Применение инструментов, таких как CloudPayments рассрочка, позволяет автоматизировать рутинные операции по сверке реестров и учету поступающих транзакций.
Организация взаимодействия с финансовыми партнерами
Успешный прием платежей в рассрочку базируется на надежной работе через проверенные кредитные организации. Прямое сотрудничество с одним банком часто сужает охват аудитории, так как у каждого покупателя есть свои предпочтения. Подключение через агрегаторов открывает доступ к предложениям сразу нескольких банковских структур через единый интерфейс.
Основные аспекты взаимодействия включают в себя:
- Автоматизация приема платежей через защищенные цифровые протоколы.
- Минимизация времени принятия решения по анкете покупателя (обычно до нескольких минут).
- Прозрачная комиссия за рассрочку для бизнеса, которая закладывается в экономику продаж.
- Регулярная отчетность по всем проведенным операциям в личном кабинете предпринимателя.
Важную роль играет психологический фактор. Когда на странице оформления заказа появляется заметная кнопка купить в рассрочку, покупатель понимает, что магазин ориентирован на создание комфортных условий. Это снижает процент брошенных корзин на финальных этапах воронки продаж.
Особенности внедрения в различные ниши
Специфика применения финансовых инструментов зависит от масштаба и сферы деятельности компании. Для крупных платформ актуальна глубокая кастомизация интерфейса, в то время как малому бизнесу подходят коробочные решения. Онлайн-рассрочка для клиентов востребована в сегменте дорогостоящих услуг, где единовременная оплата создает высокий порог входа.
Развитие сегмента, где используется рассрочка для интернет-магазина, стимулирует появление новых технологических стандартов. Предприниматели стремятся внедрить онлайн-эквайринг с рассрочкой, чтобы объединить привычные способы приема банковских карт и кредитные продукты в единый платежный сценарий. Это упрощает бухгалтерский учет и сокращает издержки на администрирование транзакций.
Современная оплата товаров в кредит онлайн требует строгого соблюдения законодательных норм в сфере защиты персональных данных и информационной безопасности. Интегрируемые решения обязаны соответствовать стандартам шифрования, исключающим утечку конфиденциальной информации покупателей.
Анализ преимуществ и рисков для продавца
Любое финансовое нововведение требует взвешенного подхода. Внедряя сервис оплаты частями, руководство компании должно сопоставить затраты на комиссионное вознаграждение банка и прирост маржинальной прибыли от увеличившегося объема продаж. В большинстве случаев рост товарооборота с лихвой покрывает расходы на обслуживание таких сделок.
Использование инструментов, объединяющих CloudPayments оплата частями, дает возможность бизнесу масштабироваться без привлечения дополнительных заемных средств на оборотный капитал. Покупатели получают удобный инструмент планирования личного бюджета, а продавцы — стабильный приток выручки.
Эффективное кредитование покупателей становится неотъемлемой частью цифровой среды. Компании, игнорирующие современные тенденции в сфере финансовых расчетов, постепенно теряют конкурентные позиции, уступая технологичным игрокам рынка. Грамотное проектирование платежной архитектуры сайта превращает разового посетителя в постоянного покупателя, формируя устойчивую базу лояльной аудитории.
Практические аспекты работы с кредитным модулем
Внедрение платежных опций на торговом ресурсе затрагивает не только техническую и финансовую стороны, но и организацию работы отдела продаж. Сотрудники должны понимать принципы взаимодействия с покупателями, выбирающими купить в рассрочку на сайте, чтобы корректно консультировать клиентов по возникающим вопросам. Правильно выстроенная коммуникация помогает снять последние возражения сомневающегося потребителя и довести сделку до успешного завершения.
Особое внимание уделяется юридической чистоте оформления всех документов. Рассрочка на товары и услуги оформляется в строгом соответствии с действующим законодательством, защищающим права обеих сторон сделки. Прозрачность договорных отношений исключает скрытые комиссии и непредвиденные штрафы, что положительно сказывается на репутации торговой организации в долгосрочной перспективе.
Психология потребительского выбора и влияние на лояльность
Поведение покупателей в сети претерпевает изменения: потребители стали более расчетливыми и предпочитают планировать расходы на несколько месяцев вперед. Когда торговая площадка предлагает удобные финансовые инструменты, у клиента формируется устойчивое доверие к бренду. Возможность приобрести необходимую вещь без ущерба для текущего бюджета привлекает новую аудиторию, которая ранее откладывала покупку на неопределенный срок.
Кроме того, лояльность покупателей напрямую конвертируется в повторные обращения. Человек, который успешно оформил сделку через предложенный платежный модуль, с большей вероятностью вернется в тот же интернет-магазин за новыми приобретениями. Это снижает затраты компании на привлечение лидов и повышает общую эффективность маркетинговых кампаний.
Дополнительные аспекты оптимизации конверсии
Оптимизация платежных сценариев на сайте требует глубокого анализа пользовательского опыта. Каждый элемент интерфейса, начиная от расположения кнопок выбора кредитных предложений и заканчивая скоростью загрузки банковских виджетов, влияет на итоговый показатель конверсии. Удобное и интуитивно понятное оформление заявки снижает долю отказов на финальных стадиях воронки продаж, обеспечивая стабильный поток завершенных транзакций.
Важную роль играет мультиканальность интеграции. Покупатели совершают покупки с различных устройств, включая мобильные телефоны, планшеты и персональные компьютеры. Платежное решение должно одинаково корректно функционировать на любых экранах, адаптируясь под мобильные приложения и адаптивные версии сайтов. Это создает единое цифровое пространство, в котором клиенту комфортно совершать дорогостоящие покупки в любое время суток независимо от своего местонахождения.
Перспективы развития платежных сервисов
Дальнейшая эволюция коммерческих расчетов связана с глубокой цифровизацией процессов верификации заемщиков. Скорость обработки запросов на предоставление средств напрямую влияет на конверсию торговых ресурсов. Чем меньше барьеров преодолевает потребитель при заполнении анкеты, тем выше вероятность успешного завершения сделки. Современные платформы стремятся минимизировать количество полей для ввода данных, используя предварительный скоринг и интеграцию с государственными информационными системами.
Для торговых компаний это означает необходимость постоянного обновления технической базы и поиска наиболее стабильных партнеров среди поставщиков финансовых услуг. Оформление рассрочки онлайн перестало быть эксклюзивной опцией для крупных маркетплейсов и прочно вошло в стандартный функционал средних и малых интернет-ресурсов. Предприниматели, инвестирующие в удобство расчетов, получают стабильный канал генерации прибыли, снижают зависимость от сезонных колебаний спроса и формируют долгосрочный запас прочности своего коммерческого дела в условиях жесткой рыночной конкуренции.
Финальные рекомендации по управлению финансами
Грамотное внедрение кредитных продуктов и рассрочек требует от бизнеса постоянного мониторинга ключевых показателей эффективности. Необходимо анализировать долю отказов банков по поданным заявкам, среднее время одобрения кредита, а также общую рентабельность сделок с учетом комиссионных выплат платежным агрегаторам. Подобный аналитический подход позволяет вовремя корректировать настройки платежных модулей, подключать новых банковских партнеров и предлагать клиентам наиболее выгодные условия сотрудничества.
Инвестиции в современные платежные технологии окупаются за счет роста лояльности аудитории, увеличения среднего чека и общего расширения клиентской базы. Торговые компании, которые рассматривают финансовые сервисы не как дополнительную нагрузку, а как стратегический инструмент развития, уверенно лидируют в своих нишах и демонстрируют стабильные финансовые результаты даже на фоне меняющейся экономической конъюнктуры.