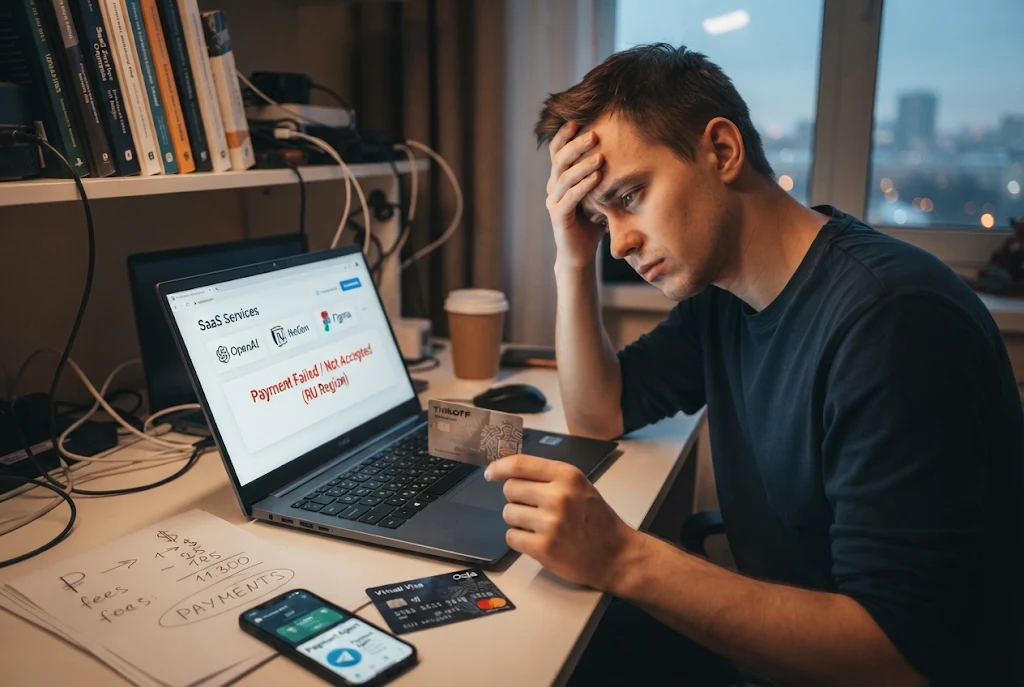
Представьте обычную ситуацию. Человек работает дизайнером, программистом или занимается небольшим интернет-магазином. Для работы ему нужны несколько зарубежных программ, хостинг и, возможно, платная нейросеть. Он готов за всё заплатить, но российские банковские карты сервисы не принимают.
В результате приходится искать посредников, покупать иностранные виртуальные карты или обращаться к знакомым за границей. И за всё это дополнительно платить.
Причём проблема касается далеко не одних предпринимателей. Обычный пользователь, который хочет оформить подписку на ChatGPT, купить программу или оплатить иностранный интернет-магазин, сталкивается с аналогичными трудностями.
Получается странная ситуация: деньги у человека есть, продавец готов принять оплату, но провести платёж привычным способом невозможно.
Почему российские карты перестали работать за границей
До 2022 года россияне могли оплачивать зарубежные сервисы обычными банковскими картами Visa и Mastercard. Достаточно было указать номер, срок действия и защитный код.
После ухода международных платёжных систем с российского рынка ситуация изменилась. Карты российских банков продолжили работать внутри страны, но использовать их для обычных международных карточных платежей стало невозможно.
При этом проблема затронула даже тех, кто никогда не выезжал за границу. Ведь значительная часть программного обеспечения и интернет-сервисов продаётся иностранными компаниями.
Например, российский предприниматель может пользоваться отечественным банком, платить налоги в России и обслуживать российских клиентов, но при этом арендовать сервер в Европе или покупать зарубежные программы для работы.
Именно на этапе оплаты таких услуг возникают трудности.
Иногда вопрос решается через российских посредников, которые принимают рубли и проводят платёж самостоятельно. Однако появляются дополнительные комиссии, а пользователь становится зависимым от условий третьей компании.
Откуда берутся дополнительные расходы
Рассмотрим простой пример. Человек хочет оформить зарубежную подписку за $20 в месяц.
Раньше он мог оплатить её своей банковской картой. Теперь для этого может потребоваться иностранная виртуальная карта, которую нужно сначала оформить, а затем пополнить.
Некоторые сервисы берут деньги за выпуск карты. Другие зарабатывают на конвертации рублей в доллары, пополнении баланса и проведении транзакций.
Предположим, выпуск карты обойдётся в $15, комиссия за пополнение составит 3%, а за сам платёж придётся отдать ещё $0,30.
В результате первая подписка за $20 может потребовать почти $36 расходов. Правда, $15 за выпуск карты обычно платят один раз, поэтому последующие месяцы будут дешевле.
На сайте Trafstat опубликован разбор комиссий виртуальных карт для оплаты зарубежных сервисов. Авторы на конкретных расчётах показывают, как меняется стоимость подписок с учётом выпуска карты, пополнения и дополнительных платежей.
На небольших суммах разница особенно заметна. Если человек оплачивает одну подписку стоимостью $10–20, расходы на выпуск карты могут оказаться сопоставимы со стоимостью самой услуги.
Для тех, кто использует сразу несколько сервисов, ситуация несколько лучше. Одной картой можно оплачивать разные подписки, если она поддерживается соответствующими площадками.
Однако комиссии за пополнение и отдельные транзакции никуда не исчезают.
Малый бизнес оказался в непростой ситуации
Для крупной компании расходы на оплату зарубежных программ могут быть относительно небольшими на фоне общего бюджета. У малого бизнеса ситуация другая.
Возьмём небольшое рекламное агентство. Ему могут понадобиться графические редакторы, инструменты аналитики, сервисы электронной почты, нейросети и облачное хранилище.
Даже если каждый инструмент стоит сравнительно недорого, в сумме набегает несколько сотен долларов ежемесячно.
Допустим, компания тратит на зарубежные подписки $300 в месяц. Если выбранный способ пополнения иностранной карты предполагает комиссию 3%, дополнительные расходы только на этом этапе составят примерно $9,28 для получения на баланс ровно $300.
За год это уже более $111. А ведь бывают ещё комиссии за конвертацию валюты, обслуживание карты и проведение отдельных операций.
Особенно болезненны такие расходы для фрилансеров, которые получают доход в рублях, а часть рабочих инструментов оплачивают в иностранной валюте.
Сама стоимость программ при этом может вообще не меняться. Увеличиваются расходы именно на проведение платежа.
Какие способы оплаты остались у россиян
Несмотря на ограничения, полностью отказываться от зарубежных программ необязательно.
Один из вариантов — открыть банковский счёт за границей. Но для этого могут понадобиться поездка в другую страну, местный номер телефона, подтверждение доходов и дополнительные документы. Кроме того, некоторые банки ограничивают обслуживание нерезидентов.
Второй вариант — воспользоваться посредниками, которые оплачивают иностранные сервисы за клиента. Такой способ удобен для разовой покупки, но требует доверять деньги третьей стороне.
Третий вариант — оформить виртуальную карту иностранного эмитента.
Такие карты существуют исключительно в цифровом виде. Пользователь получает привычные реквизиты Visa или Mastercard и может использовать их для интернет-покупок там, где продавец принимает соответствующий тип карты.
Выпуском и обслуживанием занимаются разные компании. Например, Oqla.ai предлагает виртуальные карты Visa, которые можно пополнять через СБП или криптовалютой USDT.
У сервиса предусмотрены два варианта: карта для интернет-платежей стоимостью $15 и карта для путешествий за $25. При этом ежемесячная плата за обслуживание не взимается, а комиссия за покупку составляет $0,30 согласно опубликованным условиям.
На BrokerList можно найти подробный обзор Oqla.ai с тарифами, способами пополнения и отзывами. В материале также рассмотрены ограничения и расходы, которые стоит учитывать перед выпуском карты. А на Finterminal есть обзор партнерских программ.
Но есть нюанс. Даже иностранная виртуальная карта не гарантирует успешную оплату любого сервиса. Некоторые компании не принимают предоплаченные карты, проверяют страну выпуска или требуют дополнительные подтверждения.
Поэтому перед оформлением необходимо уточнять совместимость карты с конкретной площадкой.
Чем опасна зависимость от платёжных посредников
Помимо комиссий, возникает ещё одна проблема — сохранность денег.
Когда человек переводит средства посреднику, чтобы тот оплатил подписку, появляется дополнительный участник операции. Если посредник перестанет работать или заблокирует аккаунт, вернуть деньги может оказаться непросто.
С виртуальными картами риски несколько другие.
Например, сервис может изменить тарифы, ограничить пополнение или запросить дополнительные документы. Иногда проблемы возникают на стороне банка-эмитента, который фактически обслуживает карту.
Поэтому использовать подобные инструменты как полноценную замену банковскому счёту не всегда разумно.
Лучше пополнять баланс исходя из ближайших расходов и заранее изучать условия возврата остатка.
Особенно осторожными стоит быть с малоизвестными сервисами, обещающими бесплатные карты без проверок, ограничений и каких-либо комиссий. Отсутствие понятной информации об операторе, эмитенте и тарифах — повод отказаться от оформления.
Будут ли зарубежные подписки снова доступны без посредников?
Ответ зависит прежде всего от международных платёжных ограничений и решений самих зарубежных компаний.
Даже при появлении новых способов международных расчётов иностранные сервисы могут сохранять собственные ограничения на обслуживание пользователей из России.
Тем временем спрос на нейросети, программное обеспечение, серверы и другие цифровые инструменты никуда не исчезает.
Поэтому часть пользователей продолжит искать альтернативные способы оплаты. Кто-то оформит карту иностранного банка, кто-то воспользуется посредником, а кто-то выберет виртуальную карту.
Главная проблема заключается в том, что дополнительная стоимость платежа фактически перекладывается на конечного покупателя.
И пока привычные международные платежи остаются недоступными, россиянам приходится платить за две вещи: за сам зарубежный сервис и за возможность перечислить ему деньги.